

CEPTETEB İŞTE
tarafından TÜRK EKONOMİ BANKASI ANONİM ŞİRKETİ
4,3
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,3
- Fiyat
- Free
- İndir
- 500.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
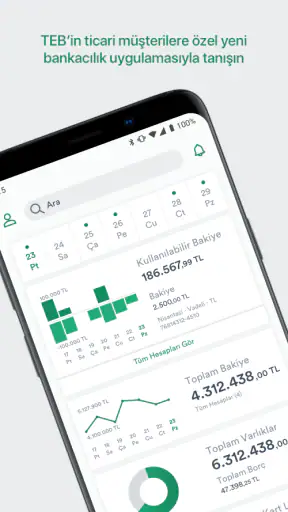
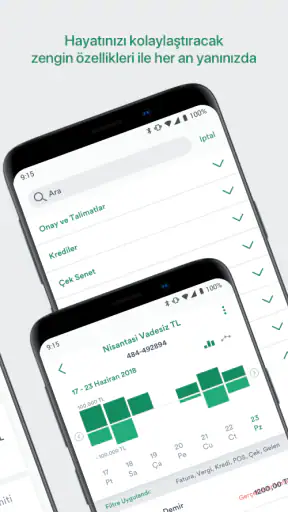
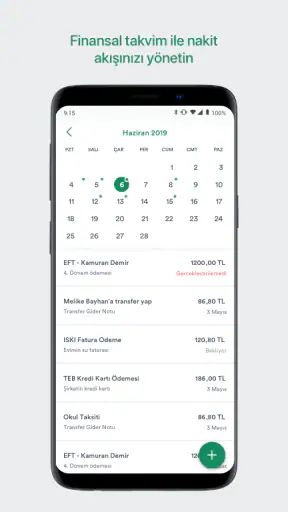
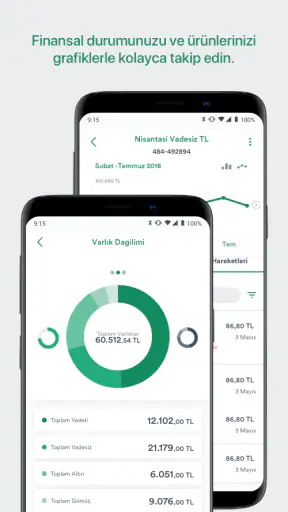
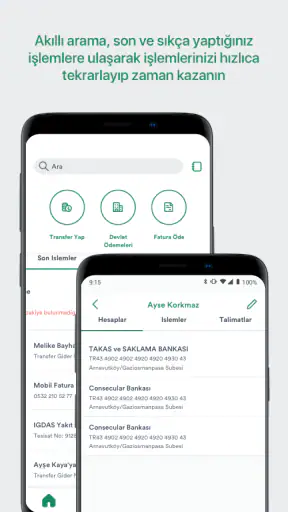
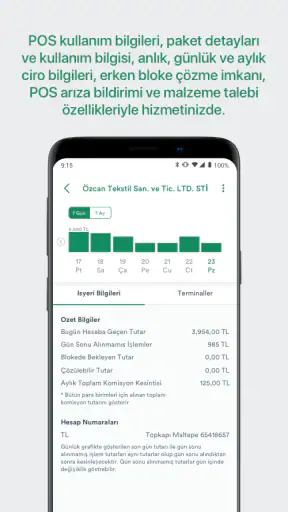
 Analiz eden: Getfullapps
Bir işletmenin bankacılık işlerini telefondan yürütmek istediğimde, kişisel bankacılık uygulamalarından farklı bir deneyim arıyorum. Hesap hareketlerini görmek tek başına yeterli olmuyor; şirket adına yapılan ödemeleri takip etmek, para akışını kontrol etmek ve günlük işleri ofise bağlı kalmadan sürdürebilmek gerekiyor. CEPTETEB İŞTE tam olarak bu ihtiyaca odaklanan, ticari bankacılık için hazırlanmış bir finans uygulaması.
Benim kullanımımda uygulamanın en güçlü tarafı, işletme bankacılığını bilgisayar başındaki uzun işlemlerden çıkarıp daha erişilebilir bir akışa taşıması oldu. Yine de onu “her şirketin bütün bankacılık sorunlarını çözen” bir araç gibi görmüyorum. Küçük işletme sahibi, serbest çalışan ya da şirket hesabını gün içinde sık kontrol eden biri için anlamlı bir yardımcı olabilir; fakat çok kullanıcılı, karmaşık onay zincirleri olan veya kapsamlı muhasebe entegrasyonu bekleyen işletmelerin ihtiyaçlarını tek başına karşılamayabilir.
İşletme bankacılığına başlarken ne beklemeli?
Uygulamanın geliştiricisi TÜRK EKONOMİ BANKASI ANONİM ŞİRKETİ. Finans kategorisinde yer alan CEPTETEB İŞTE, ücretsiz sunuluyor ve PEGI 3 yaş derecelendirmesine sahip. Uygulama 11 Kasım 2019 tarihinde yayımlandı; güncel sürümü 2.34.0 ve çalışması için Android 8.0 veya daha yeni bir sürüm gerekiyor.
İlk izlenimim, bunun bireysel harcama takibinden çok ticari bankacılık platformu mantığıyla düşünülmesi gerektiği yönünde. Mağaza sayfasındaki kısa tanım da “CEPTETEB İŞTE” şeklinde geçiyor; fakat gerçek değerini bu kısa ifadeden ziyade işletme hesabı etrafındaki günlük iş akışında gösteriyor. Uygulama, şirket parasını kişisel finans ekranlarından ayırmak isteyen kullanıcıya daha uygun bir çerçeve sunuyor.
Bir işletme sahibi için başlangıç durumu genellikle şöyledir: Müşteriden ödeme beklenir, tedarikçiye para gönderilmesi gerekir, hesabın bakiyesi kontrol edilir ve gün sonunda hangi işlemlerin gerçekleştiği anlaşılmaya çalışılır. Bu adımlar farklı kanallara bölündüğünde zaman kaybı oluşur. Ben uygulamayı değerlendirirken özellikle bu zincirin ne kadarının telefondan sürdürülebileceğine ve bir işlemden sonraki kontrolün ne kadar kolay olduğuna baktım.
Uygulamanın kullanıcı tabanına dair genel tablo da olumlu. Yaklaşık 6,3 bin değerlendirmede 4,3 ortalamaya sahip ve 500 binden fazla kuruluma ulaşmış durumda. Bu rakamlar tek başına kullanım kalitesini kanıtlamaz; ancak uygulamanın yalnızca dar bir deneme aracı olmadığını, işletme bankacılığı arayan kayda değer bir kullanıcı kitlesine ulaştığını gösteriyor.
Günlük senaryo: sabah sipariş, öğlen ödeme
Gerçekçi bir senaryo düşünelim. Sabah bir işletme sahibinin hesabına müşteriden ödeme gelmesi bekleniyor. Aynı gün içinde tedarikçiye ödeme yapılacak ve akşam, gelen paranın gerçekten hesaba geçip geçmediği kontrol edilecek. Böyle bir durumda ilk ihtiyaç, bankaya gitmeden hesabın durumunu görmek. İkinci ihtiyaç, ödeme kararını verirken mevcut bakiyeyi ve hareketleri dikkate almak. Üçüncü ihtiyaç ise işlemden sonra sonucu tekrar kontrol etmek.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Benim açımdan uygulamanın asıl faydası burada ortaya çıkıyor: Bankacılık işini tek seferlik bir işlem olarak değil, başlangıçtan sonuca kadar izlenen bir süreç olarak ele almayı kolaylaştırıyor. Bakiye kontrolü, işlem başlatma ve sonrasında hareketleri inceleme aynı mobil çalışma düzeninin parçaları haline geliyor. Bu, özellikle dükkânda, sahada veya müşteri görüşmesinde olan kişiler için bilgisayara dönme ihtiyacını azaltabilir.
Adım adım kullanım akışı
Ben olsam uygulamayı kullanmaya, işlem yapmadan önce hesabın genel durumunu kontrol ederek başlarım. Bu küçük adım önemli; çünkü işletme hesabında kullanılabilir para ile beklenen para aynı şey değil. Bir müşteriden ödeme beklemek, o tutarın henüz ödeme yapılabilir bakiyeye dahil olduğu anlamına gelmez. Mobil bankacılık ekranına önce kontrol amacıyla girmek, yanlış zamanlama riskini azaltır.
Sonraki aşamada yapılacak işlem belirleniyor. Burada acele etmek yerine alıcı bilgilerini ve tutarı iki kez kontrol etmek gerekir. Ticari ödemelerde küçük bir yazım hatası, kişisel bir transferden daha ciddi sonuçlar doğurabilir. Uygulamanın mobil olması işlemi hızlandırsa da sorumluluğu ortadan kaldırmıyor. Benim tavsiyem, sık kullanılan alıcı bilgilerini otomatik olarak doğru kabul etmemek ve her ödeme öncesinde temel alanları yeniden gözden geçirmek.
İşlem tamamlandıktan sonra uygulamadan çıkmak yerine hareket kaydını kontrol etmek daha sağlıklı. İşletme bankacılığında “gönderdim” ile “hesaptan doğru şekilde çıktı” arasında pratik bir kontrol adımı bulunur. Bu adımı atlamamak, özellikle aynı gün içinde çok sayıda ödeme yapan işletmelerde sonradan yaşanabilecek karışıklıkları azaltır.
Bu akışın dikkat çekici yanı, mobil uygulamanın yalnızca acil durum aracı olmaması. Benim deneyimimde asıl verim, gün içinde kısa ve düzenli kontroller yapıldığında ortaya çıkıyor. Sabah bakiye ve hareket kontrolü, ödeme öncesi doğrulama, işlem sonrası kayıt incelemesi gibi üç ayrı kısa adım; tek seferde uzun bir banka işlemi yapmaya çalışmaktan daha yönetilebilir bir rutin oluşturuyor.
İşletme sahibi, çalışan ve muhasebeci arasındaki geçişler
Ticari bankacılıkta çoğu işlem tek kişinin zihninde kalmıyor. İşletme sahibi ödeme kararını veriyor, çalışan işlemi uyguluyor, muhasebeci ise hareketi kayıtlarla eşleştiriyor. Bu nedenle uygulamayı değerlendirirken yalnızca ekranın hızına değil, işlem bilgisinin bu kişiler arasında nasıl aktarılacağına da bakmak gerekiyor.
CEPTETEB İŞTE bu noktada işletme hesabının merkezde olduğu bir mobil kanal gibi düşünülebilir. Ancak telefonu kullanan kişinin şirket içindeki rolü önem kazanıyor. Bir çalışan uygulamayı kullanacaksa, hangi işlemleri yapabileceği ve hangi işlemlerde işletme sahibine danışacağı baştan belirlenmeli. Mobil erişim, şirket içi yetki düzeninin yerine geçmez. Aksine, işlemler kolaylaştığı için bu sınırların daha net konuşulmasını gerektirir.
Muhasebeciyle çalışılan senaryoda uygulama, hareketleri hızlıca kontrol etmek için yararlı olabilir. Fakat banka hareketlerini muhasebe kaydıyla aynı şey gibi görmemek gerekir. Banka ekranı para giriş çıkışını gösterir; fatura, gider belgesi veya vergi sınıflandırması gibi muhasebe sorumluluklarını otomatik olarak ortadan kaldırmaz. Ben uygulamayı muhasebe programının alternatifi değil, muhasebe öncesi finans kontrol noktası olarak konumlandırırım.
Buradaki pratik önerim şu: Gün sonunda yalnızca bakiyeye bakmak yerine, o gün gerçekleşen hareketleri işlem amacıyla birlikte not etmek. Örneğin tedarikçi ödemesi, müşteri tahsilatı ve işletme içi aktarım gibi ayrımlar sonradan hatırlamayı kolaylaştırır. Uygulamanın kendisinden bağımsız görünen bu alışkanlık, mobil bankacılığın sağladığı hızlı erişimi gerçek bir işletme disiplinine dönüştürüyor.
Hız ile kontrol arasındaki denge
Mobil bankacılığın en belirgin avantajı, işlemi başlatmak için masaüstü bilgisayar aramamak. Bu, özellikle gün içinde dükkânından ayrılmayan veya farklı noktalarda çalışan işletme sahipleri için ciddi bir kolaylık. Bir ödeme beklerken hesabı kontrol etmek ya da nakit akışını görmek için bankaya gitmek gerekmiyor.
Fakat hızın bir bedeli de var: Küçük ekran, ödeme bilgilerinin tamamını aynı anda değerlendirmeyi zorlaştırabilir. Benim için en önemli kullanım kuralı, aceleyle işlem onaylamamak. Telefon üzerinden çalışmak pratik; ancak ekranı hızlıca geçmek, alıcı veya tutar kontrolünü zayıflatabilir. Özellikle yoğun saatlerde gelen bildirimler ve müşteri görüşmeleri arasında yapılan işlemlerde bu risk artıyor.
Bu yüzden CEPTETEB İŞTE’yi “tek dokunuşla her şey bitsin” yaklaşımıyla değil, kontrollü bir mobil bankacılık aracı olarak kullanmak daha doğru. İşlem öncesinde hesap durumunu görmek, işlem sırasında bilgileri doğrulamak ve işlem sonrasında hareketi yeniden kontrol etmek üç ayrı aşama olarak düşünülmeli. Bu yaklaşım uygulamanın hızını korurken dikkatsizlik ihtimalini düşürüyor.
Rakip alışkanlıklara göre nerede duruyor?
İşletmelerin alışık olduğu alternatifler genellikle banka şubesi, internet şubesi, kişisel bankacılık uygulaması veya muhasebe yazılımıdır. Şube, yüz yüze destek isteyen karmaşık durumlarda avantajlı olabilir; fakat günlük bakiye kontrolü ve basit bankacılık işlemleri için zaman açısından verimsiz kalabilir. İnternet şubesi daha geniş ekran sunar, ancak her yerde bilgisayar bulunmayabilir.
Kişisel bankacılık uygulamaları ise kullanımı kolay görünse de işletme parasını ve kişisel harcamaları aynı zihinsel çerçevede takip etme riskini taşır. CEPTETEB İŞTE’nin farkı, ticari bankacılığı merkeze alması. Bu nedenle şirket hesabını düzenli takip eden kullanıcı için kişisel uygulamaya göre daha doğru bir çalışma alanı sunabilir.
Muhasebe yazılımıyla karşılaştırıldığında ise iki aracın amacı farklı. Muhasebe yazılımı kayıt, belge ve raporlama düzenine odaklanırken bu uygulama bankacılık hareketlerine erişim ve işlem akışında öne çıkıyor. Benim tercihim, ikisinden birini diğerinin yerine koymak değil; bankacılık uygulamasını günlük nakit kontrolünde, muhasebe sistemini ise resmi kayıt düzeninde kullanmak olurdu.
İş akışının kırıldığı noktalar
Her mobil bankacılık deneyiminde olduğu gibi burada da telefonun kendisi önemli bir bağımlılık oluşturuyor. Cihazın şarjı, işletim sistemi uyumluluğu ve uygulamanın güncel tutulması günlük erişimi etkileyebilir. Android tarafında minimum gereksinim 8.0 olduğu için daha eski cihaz kullananların bunu başlangıçta dikkate alması gerekir.
Bir başka kırılma noktası, uygulamanın işletme içindeki görev paylaşımına uymadığı durumlar. Tek kişi tarafından yönetilen küçük bir işletmede bu sorun daha az hissedilebilir. Fakat ödeme hazırlayan, onaylayan ve kayda alan kişiler farklıysa yalnızca mobil erişim yeterli olmaz. Böyle bir yapıda şirketin yetki düzeni, kontrol prosedürü ve kayıt alışkanlığı uygulama kadar önemlidir.
Benzer şekilde, çok ayrıntılı finansal raporlar veya kapsamlı muhasebe süreçleri bekleyen kullanıcılar uygulamadan fazlasını talep edebilir. CEPTETEB İŞTE’nin güçlü olduğu alan günlük ticari bankacılık akışı; onu tam teşekküllü işletme yönetim yazılımı gibi değerlendirmek beklentiyi yanlış yere taşır. Bu durumda geniş raporlama ve belge yönetimi sunan ayrı araçlar daha uygun olabilir.
Güvenlik açısından da rahatlık ile dikkat arasında denge kurmak gerekiyor. Telefonu ortak kullanan işletmelerde ekran erişimi, cihaz kilidi ve oturum alışkanlıkları önem kazanır. Uygulama bankacılık işlemini kolaylaştırsa da cihazın başkasının eline geçmesiyle oluşabilecek riskleri işletme sahibi ayrıca yönetmeli. Ben bu tür bir uygulamayı kişisel telefon düzeniyle değil, işletme ciddiyetiyle kullanmayı tercih ederim.
Kimler için mantıklı, kimler başka seçenek düşünmeli?
CEPTETEB İŞTE, şirket hesabını gün içinde kontrol etmek isteyen küçük işletme sahipleri, sahada çalışan ticari kullanıcılar ve bankacılık işlerini bilgisayara bağlı kalmadan yürütmek isteyen kişiler için mantıklı görünüyor. Özellikle müşteriden ödeme beklerken hesabı kontrol etmek, tedarikçiye ödeme öncesi bakiye görmek ve gün sonunda hareketleri incelemek gibi tekrarlanan işlerde değer sağlıyor.
Tek başına çalışan veya finans kararlarını kendisi veren biri, uygulamanın doğrudan erişim avantajından daha fazla yararlanabilir. İşletme sahibi ile muhasebeci arasında düzenli bir kontrol rutini kurulursa banka hareketleri daha hızlı paylaşılabilir ve gün içindeki nakit durumu daha erken fark edilebilir.
Buna karşılık, bankacılık işlemlerini birden fazla kişinin katıldığı resmi onay süreçleriyle yürütmek isteyen şirketler daha kapsamlı kurumsal çözümlere bakmalı. Aynı şekilde tüm satış, fatura, stok ve muhasebe süreçlerini tek uygulamada birleştirmek isteyenler için yalnızca ticari bankacılık odaklı bir araç yeterli olmayabilir.
Telefon ve bağlantı koşullarında gerçekçi beklenti
Hız beklentisini değerlendirirken yalnızca uygulamanın açılmasını değil, işlemin baştan sona ne kadar rahat tamamlandığını düşünmek gerekir. Bankacılık ekranına ulaşmak hızlı olsa bile, zayıf bağlantı, eski cihaz veya yoğun bir anda dikkat dağınıklığı akışı yavaşlatabilir. Bu nedenle ben önemli bir tedarikçi ödemesini son dakikaya bırakmak yerine, uygun bağlantı ve sakin bir ortam bulduğumda tamamlamayı tercih ederim.
Bir işlemi başlatıp bağlantı kesilirse, aynı adımı hemen yeniden yapmak yerine önce hesap hareketlerini kontrol etmek daha temkinli bir yaklaşım olur. Böylece işlemin gerçekleşip gerçekleşmediğini görmeden tekrar deneme kaynaklı karışıklık riskini azaltırsınız. Bu, uygulamaya özgü bir özellik varsaymak değil; mobil bankacılıkta belirsiz bir anla karşılaşıldığında izlenebilecek güvenli bir iş alışkanlığıdır.
Telefonun depolama alanı ve genel performansı da günlük rahatlığı etkileyebilir; bu yüzden bankacılık uygulamasını kullanmadan önce cihazı güncel ve düzenli tutmak mantıklıdır. Yine de yalnızca güçlü veya yeni bir telefonun iyi bankacılık deneyimi sağlayacağını düşünmem. Temel gereksinimi karşılayan bir cihaz, dikkatli kullanım ve istikrarlı bağlantı çoğu rutin kontrol için daha anlamlı ölçütlerdir.
Performans konusunda vardığım sonuç
CEPTETEB İŞTE’yi hız açısından, her işlemi düşünmeden birkaç dokunuşla bitiren bir araç olarak değil, bankaya erişimi günlük programa daha iyi yerleştiren bir kanal olarak değerlendiriyorum. Bakiye ve hareket kontrolünü uygun zamanda yapmak, telefon üzerinden iş yürütmenin en somut katkısı. Bunun karşılığında kullanıcıdan, özellikle ödeme alanlarını dikkatle incelemesi ve tamamlanan işlemi yeniden kontrol etmesi bekleniyor.
Kararlılık hissi de yalnızca uygulamanın kendisine bağlı değil: cihazın yaşı, Android uyumluluğu, bağlantı ve işletme içindeki kullanım düzeni birlikte belirleyici. Benim için olumlu taraf, bu aracın küçük ve sık kontrolleri bilgisayara bağlı kalmadan yapmaya elverişli olması. Daha yoğun ve çok aşamalı finans operasyonlarında ise mobil kullanımın getirdiği kolaylık, masaüstü ekranının ve kurumsal süreçlerin yerini her zaman tutmuyor.
Sonuçta nasıl bir deneyim bırakıyor?
Benim genel değerlendirmem, CEPTETEB İŞTE’nin işletme bankacılığını günlük çalışma akışına yaklaştıran pratik bir uygulama olduğu yönünde. En güçlü tarafı, şirket hesabını kontrol etmek ve ticari finans hareketlerini takip etmek için bankaya veya bilgisayara bağımlılığı azaltması. Bunu yaparken uygulamayı bir muhasebe sistemi, şirket içi yetki yönetimi veya kapsamlı finans planlama aracı yerine koymamak gerekiyor.
Ücretsiz olması, 500 binden fazla kuruluma ulaşması ve yaklaşık 4,3 ortalamaya sahip olması, uygulamayı denemek isteyen işletme kullanıcıları için giriş engelini düşük tutuyor. Yine de benim önerim, kurulumdan sonra hemen yoğun işlem yapmaya başlamak yerine önce hesap görünümünü, hareket takibini ve işletmenizin günlük ödeme rutinini uygulamaya nasıl taşıyacağınızı anlamanız.
Son kararım şu: Şirket hesabını sık kontrol eden ve temel ticari bankacılık işlerini telefondan yönetmek isteyen biriyseniz CEPTETEB İŞTE’yi denemeye değer buluyorum. En iyi sonucu, “her şeyi otomatikleştirecek” bir çözüm olarak değil, işletme parasını doğru zamanda görmenizi ve işlemleri sonuna kadar takip etmenizi sağlayan mobil merkez olarak kullandığınızda veriyor. Daha karmaşık şirket yapılarında ise uygulamayı ana sistem değil, günlük bankacılık akışının pratik bir parçası olarak konumlandırmak daha gerçekçi olur.
Artıları
- Mobil bankacılık işlemleri hızlı ve pratik şekilde yapılabiliyor.
- Para transferleri ve fatura ödemeleri için kapsamlı seçenekler sunuyor.
- Kart işlemleri, limit ve güvenlik ayarlarına kolay erişim sağlıyor.
- Biyometrik giriş desteği uygulamaya erişimi kolaylaştırıyor.
- Bildirimler sayesinde hesap hareketleri anlık takip edilebiliyor.
Eksileri
- Bazı işlemler için internet bağlantısının güçlü olması gerekiyor.
- Uygulamadaki seçenek sayısı yeni kullanıcılar için karmaşık gelebilir.
- Güvenlik doğrulamaları bazı işlemlerde kullanım süresini uzatabiliyor.
- Eski cihazlarda performans ve açılış hızı düşebilir.
- Müşteri hizmetlerine ulaşmak yoğun saatlerde zaman alabilir.
CEPTETEB İŞTE hakkında sıkça sorulan sorular
CEPTETEB İŞTE nedir ve kimler kullanabilir?
CEPTETEB İŞTE, işletme sahipleri ve ticari müşteriler için geliştirilen mobil bankacılık uygulamasıdır. Uygulama üzerinden hesap hareketlerini takip edebilir, para transferleri yapabilir, ödemeleri yönetebilir ve işletmenizin günlük bankacılık işlemlerini telefonunuzdan gerçekleştirebilirsiniz. Kullanabilmek için genellikle CEPTETEB ticari müşteri kaydınızın ve aktif dijital bankacılık giriş bilgilerinizin bulunması gerekir.
CEPTETEB İŞTE ile hangi bankacılık işlemleri yapılabilir?
Uygulamanın sunduğu işlemler müşteri profilinize ve bankanın güncel hizmetlerine göre değişebilir; ancak genel olarak bakiye ve hesap hareketlerini görüntüleme, EFT, havale ve FAST işlemleri, fatura veya vergi ödemeleri, kredi ve kart bilgilerini takip etme gibi seçenekler bulunur. İşletme kullanıcıları ayrıca finansal durumlarını daha düzenli izlemek için hesap ve işlem detaylarından yararlanabilir.
CEPTETEB İŞTE kullanmak güvenli mi?
CEPTETEB İŞTE, bankacılık işlemlerinde kullanılan kimlik doğrulama ve güvenlik adımlarıyla hesabınızı korumayı amaçlar. Giriş sırasında şifre, tek kullanımlık doğrulama veya cihaz onayı gibi yöntemler istenebilir. Yine de uygulamayı yalnızca resmi mağazalardan indirmeniz, telefonunuzu güncel tutmanız, giriş bilgilerinizi paylaşmamanız ve ortak cihazlarda oturumunuzu açık bırakmamanız önemlidir.
CEPTETEB İŞTE ücretsiz mi, kullanım sırasında ücret alınır mı?
Uygulamanın indirilmesi çoğu durumda ücretsiz olsa da uygulama üzerinden yapılan bankacılık işlemleri için ücret veya komisyon uygulanabilir. Bu tutarlar işlem türüne, müşteri sözleşmesine ve bankanın güncel tarifesine göre değişir. Mobil veri kullanımı da operatörünüz tarafından ücretlendirilebilir. İşlem onaylamadan önce ekranda gösterilen masraf ve komisyon bilgilerini dikkatlice kontrol etmeniz gerekir.
CEPTETEB İŞTE giriş yapamıyorum veya işlem gerçekleştiremiyorum, ne yapmalıyım?
Giriş sorunu yaşarsanız öncelikle internet bağlantınızı, uygulamanın güncel olup olmadığını ve doğru müşteri bilgilerinin kullanılıp kullanılmadığını kontrol edin. Güvenlik nedeniyle hesabınız geçici olarak kilitlenmiş olabilir veya bazı işlemler ek doğrulama gerektirebilir. Sorun devam ederse uygulamadaki destek kanallarını, CEPTETEB müşteri hizmetlerini ya da bankanın resmi iletişim seçeneklerini kullanarak yardım istemeniz en doğru yaklaşım olacaktır.

CEPTETEB İŞTE
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan destek@cepteteb.com.tr üzerinden iletişime geçin, http://www.teb.com.tr adresini ziyaret edin veya https://www.cepteteb.com.tr/gizlilik-politikasi sayfasını inceleyin.










